Kurzüberblick
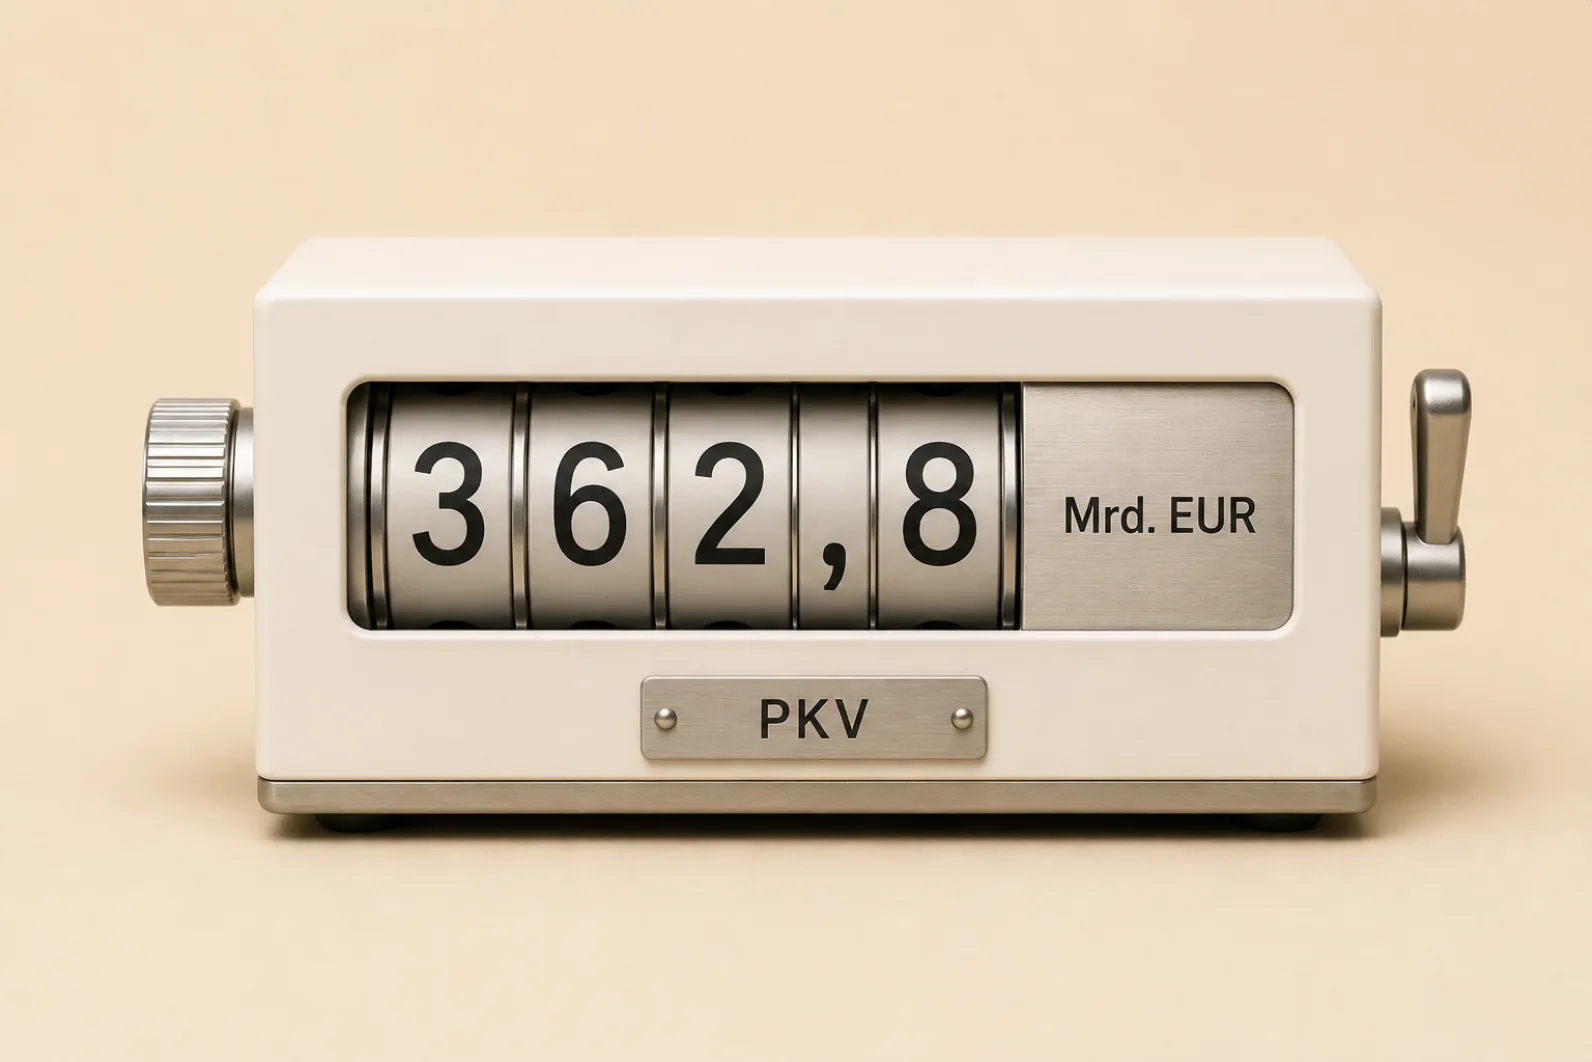
Alterungsrückstellungen, im Alltag oft Altersrückstellungen genannt, sind der Sparanteil der privaten Krankenversicherung: In jungen Jahren zahlen Versicherte mehr, als ihre Behandlungen kosten, und dieser Überschuss wird verzinslich angelegt, um die höheren Krankheitskosten des Alters vorzufinanzieren. Über 360 Milliarden Euro liegen so zusammengenommen in den Rückstellungen der Branche. Die Frage ist doch: Was passiert mit diesem Geld, wenn der Versicherte wechselt oder kündigt? Wer das versteht, versteht auch, warum ein unüberlegter Wechsel teuer wird und warum der Beitrag im Alter nicht explodieren muss.
Das Prinzip: heute vorauszahlen, was das Alter kostet
Die GKV finanziert im Umlageverfahren: Die Beiträge von heute bezahlen die Behandlungen von heute, für die alternde Versichertengemeinschaft legt dort niemand etwas zurück. Die PKV kalkuliert anders, das gehört zum grundsätzlichen Systemunterschied zwischen PKV und GKV. Der Beitrag wird beim Eintritt so berechnet, dass er über die gesamte Vertragslaufzeit konstant reichen würde, wenn sich die Rechnungsgrundlagen nicht änderten. In jungen Jahren liegt er damit über den tatsächlichen Kosten, und genau diese Differenz fließt in die Alterungsrückstellung: zweckgebundenes, verzinslich angelegtes Kapital für die höheren Kosten ab etwa 60. Branchenweit sind so schon über 360 Milliarden Euro zusammengekommen. Diese Vorsorge fehlt dem Umlagesystem komplett. Den tagesaktuellen Stand zeigt die Zukunftsuhr des PKV-Verbands.
Ein vereinfachtes Rechenbeispiel
Damit das greifbar wird, ein vereinfachtes Beispiel. Die Zahlen sind illustrativ, kein Tarifwert. Nehmen wir eine Frau, die mit 30 in die private Vollversicherung eintritt und rund 500 Euro im Monat zahlt. Ihre tatsächlichen Krankheitskosten liegen in diesen Jahren deutlich darunter. Der Teil des Beitrags, der über den aktuellen Kosten liegt, wird verzinslich zurückgelegt. Über die Jahre wächst daraus ein Kapitalstock, der im mittleren Alter fünf- bis sechsstellig werden kann. Wie hoch er am Ende wirklich ausfällt, hängt von Tarif, Eintrittsalter, Rechnungszins und Gesundheitsverlauf ab. Eine feste Zahl verspreche ich an dieser Stelle bewusst nicht, die kann seriös niemand nennen.
Der gesetzliche 10-Prozent-Zuschlag
Seit dem Jahr 2000 kommt in der Vollversicherung ein zweiter Baustein dazu: der gesetzliche Zuschlag von 10 Prozent auf den Beitrag, erhoben zwischen dem 21. und dem 60. Lebensjahr. Dieses Geld fließt zusätzlich in die Vorsorge und wird ab 65 eingesetzt, um Beitragserhöhungen zu begrenzen oder den Beitrag zu senken. Der Zuschlag ist der Grund, warum ein Vertrag mit langer Laufzeit im Alter spürbar gedämpft wird. Und er ist einer der Gründe, warum der späte Einstieg teurer ist: Wer erst mit 55 kommt, zahlt ihn nur noch fünf Jahre.
Was ab 60 mit dem Zuschlag passiert
Der gesetzliche 10-Prozent-Zuschlag wird nur bis zum 60. Lebensjahr erhoben, danach fällt er weg. Der Beitrag sinkt an dieser Stelle also um genau diesen Anteil. Das angesparte Kapital bleibt liegen und wird ab 65 gezielt eingesetzt, um Beitragserhöhungen abzufedern oder ganz zu vermeiden. Ab 80 schreibt das Gesetz sogar vor, verbleibende Mittel zur Senkung des Beitrags zu verwenden, Rechtsgrundlage ist § 149 VAG. Diese Beitragsminderung aus der Rückstellung ist der Grund, warum ein lange geführter Vertrag im hohen Alter ruhiger läuft, als die Schlagzeilen vermuten lassen.
Übertragungswert: was beim Wechsel mitgeht und was verfällt
Sobald ein Wechsel im Raum steht, kommt am Beratungstisch immer dieselbe Frage: „Kann ich mein angespartes Geld denn mitnehmen?" Teilweise. Der Betrag, der beim Wechsel zu einem anderen Versicherer überhaupt mitgeht, heißt Übertragungswert, und er umfasst nur die Rückstellung im Umfang des Basistarifs. Alles darüber bleibt beim alten Versicherer. Hier lohnt Präzision:
| Szenario | Was mit der Alterungsrückstellung passiert |
|---|---|
| Tarifwechsel beim eigenen Versicherer (§ 204 VVG) | Rückstellung geht vollständig mit |
| Wechsel zu einem anderen Versicherer (Vertrag ab 2009) | Nur der Übertragungswert im Umfang des Basistarifs geht mit, der Rest bleibt beim alten Versicherer |
| Wechsel zu einem anderen Versicherer (Vertrag vor 2009) | In der Regel kein Übertragungswert, die Rückstellung verfällt für den Versicherten |
| Kündigung ohne Anschlussversicherung in der PKV | Rückstellung verfällt zugunsten des Kollektivs |
Aus dieser Tabelle folgen für mich zwei Beratungsgrundsätze. Erstens: Der interne Wechsel nach § 204 VVG kommt vor jedem Anbieterwechsel, weil das angesparte Kapital dabei vollständig erhalten bleibt. Zweitens: Je älter der Vertrag, desto höher die stille Reserve, und desto teurer der Ausstieg. Wer nach einem Vierteljahrhundert den Anbieter wechselt, lässt einen sechsstelligen Vorsorgewert zurück und startet beim neuen Versicherer mit dem Eintrittsalter von heute. Für so einen Schritt braucht es sehr gute Gründe. Ein günstigerer Neukundenbeitrag ist keiner.
Warum Beiträge trotz Rückstellungen steigen
Die Alterungsrückstellung finanziert die eigene Alterung vor, die Inflation der Medizin fängt sie allerdings nicht auf. Steigen die Behandlungskosten, die Lebenserwartung oder sinkt der Zins, müssen alle Rechnungsgrundlagen neu kalkuliert werden. Das ist die Beitragsanpassung nach § 203 VVG, die Details erklärt der Beitrag zu den Beitragsanpassungen. Die Rückstellung sorgt dafür, dass der Beitrag im Alter nicht zusätzlich zur Kostensteigerung auch noch die Alterskurve abbilden muss. Wie sich die Beiträge beider Systeme über zehn Jahre tatsächlich entwickelt haben, zeigt der Beitrag zu den Nachteilen der PKV im Alter: fast im Gleichschritt, nur dass die GKV keine 360 Milliarden auf der hohen Kante hat.
Was das für die Entscheidungen heißt
Aus alldem folgen drei Dinge für die Praxis. Beim Eintritt: Je früher der Start, desto länger arbeitet der Zinseszins für die Rückstellung. Das ist für mich das solide Argument für die frühe Entscheidung, deutlich stärker als der günstige Startbeitrag. Im Bestand: Vor jedem Gedanken an einen Anbieterwechsel gehört der interne Tarifwechsel nach § 204 VVG geprüft, er nimmt das Kapital vollständig mit. Und in der Vorsorgeplanung: Die Rückstellung dämpft die Alterskurve, eigene Rücklagen für die Rentenphase ersetzt sie eben nicht. Wer zusätzlich vorsorgen will, sollte vorher lesen, warum ein Beitragsentlastungstarif dafür selten der beste Weg ist, die Analyse steht im Beitrag zum Beitragsentlastungstarif.
Wie ich dazu berate
Meine PKV-Beratung rund um Alterungsrückstellungen ist Bestands- und Entscheidungsberatung:
- Beim Eintritt: Tarifwahl mit Blick auf Rückstellungsaufbau und langfristige Beitragsentwicklung, nicht auf den Neukundenpreis.
- Im Bestand: § 204-Optionen vor jedem Anbieterwechsel, Übertragungswert-Rechnung, wenn ein Wechsel trotzdem im Raum steht.
- In der Vorsorge: Rücklagenbedarf für die Rentenphase realistisch beziffern, Entlastungsoptionen ehrlich vergleichen.
Ich berate online, per Video oder schriftlich vorbereitet, ganz wie es dem Mandanten passt.
